Ja, din husforsikring dækker stormskader på taget, når det har blæst mindst 17,2 meter i sekundet. Men den dækker ikke skader, der skyldes manglende vedligeholdelse eller almindeligt slid, og netop den grænse er der, de fleste tagsager bliver afgjort.
Den seneste varme weekend gav et godt eksempel. Oven på den varmeste dag, der nogensinde er målt i Danmark, trak voldsomme tordenbyger ind over landet med hagl, kraftige vindstød og mere end 1.000 lyn. Den slags vejr går hårdt ud over tagene. Tagsten løsner sig, inddækninger river sig fri, ovenlys og solceller får revner, og før eller siden siver vandet ned i undertaget. Spørgsmålet er, hvem der ender med regningen, og det afhænger af to ting: om det reelt var storm, og om taget var holdt ved lige.
De vigtigste pointer i overblik
Inden vi går i dybden, her er det korte rids over, hvad der typisk er dækket, og hvad du selv hænger på:
| Situation | Forsikring | Dækket? |
|---|---|---|
| Tagsten blæst af i storm | Husforsikring | Ja |
| Vand trængt ind via hul i taget | Hus- og indboforsikring | Ja, som følgeskade |
| Utæt tag på grund af slid og ælde | Husforsikring | Nej |
| Skade forværret af manglende vedligehold | Husforsikring | Nedsat erstatning |
| Tagsten falder ned på en bil | Bilens kaskoforsikring | Ja |
| Oversvømmelse fra hav (stormflod) | Den offentlige stormflodsordning | Særskilt ordning |
Hvornår dækker husforsikringen en stormskade på taget?
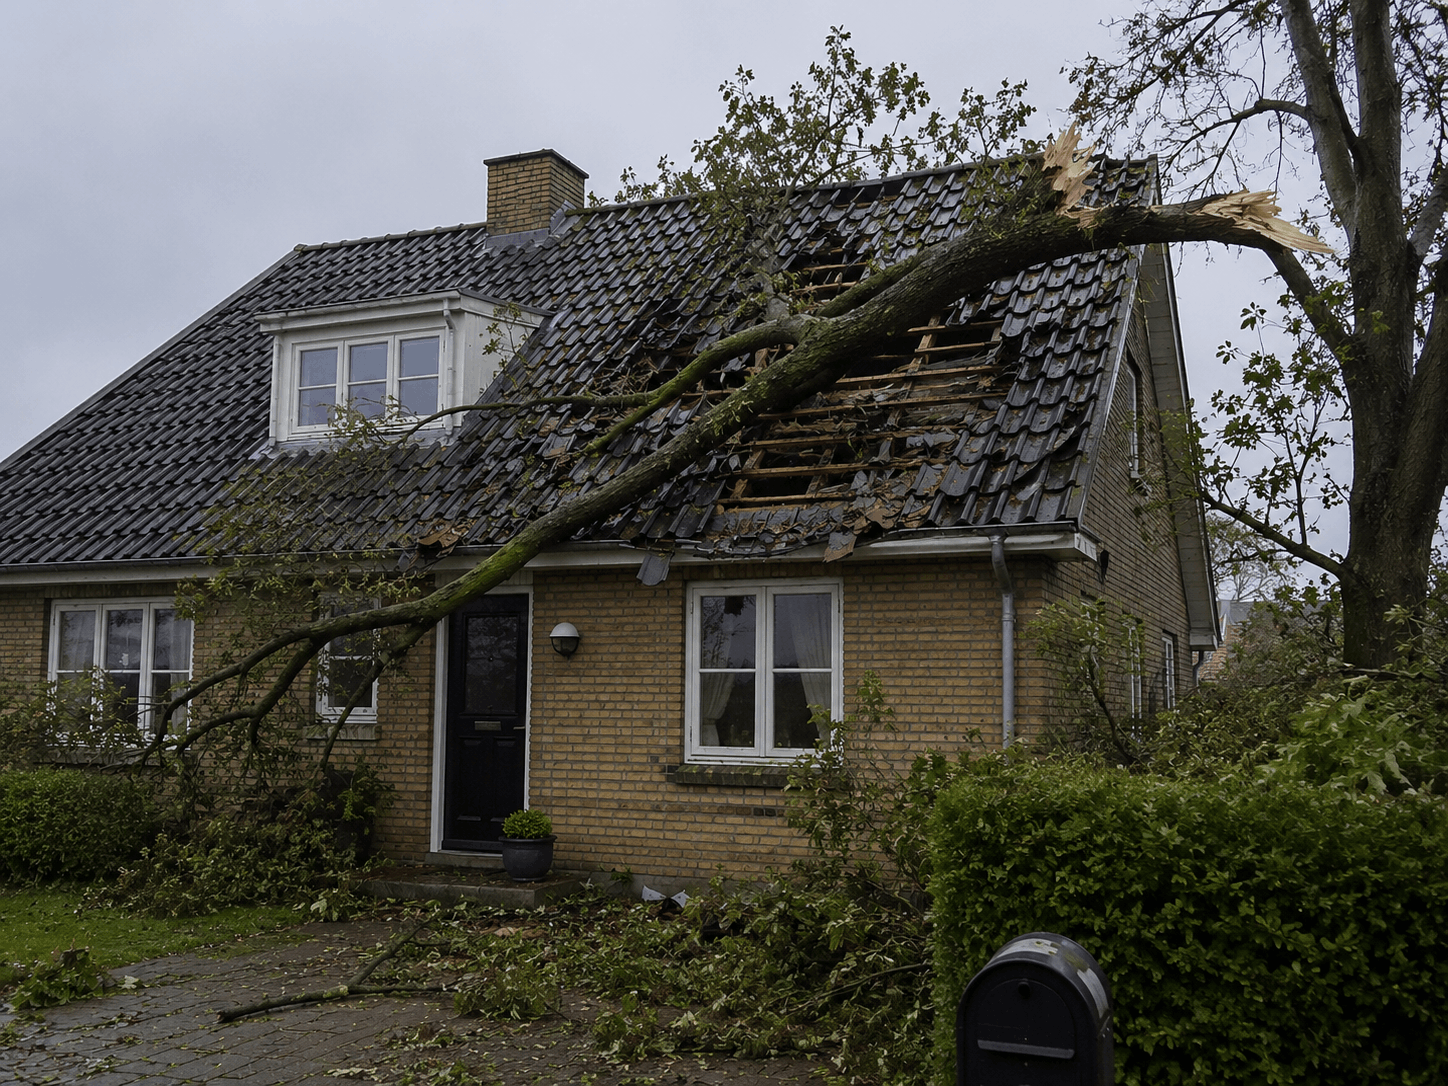
Husforsikringen dækker stormskader på taget, når vinden eller vindstødene har nået mindst 17,2 meter i sekundet. Det er den grænse, forsikringsbranchen arbejder med, og den gælder hele året, også når en kraftig sommerbyge leverer punktvise vindstød over grænsen. Du kan tjekke vejret på din præcise adresse på forsikringsvejret.dk, som de fleste selskaber selv bruger til at fastslå, om der har været storm hos dig.
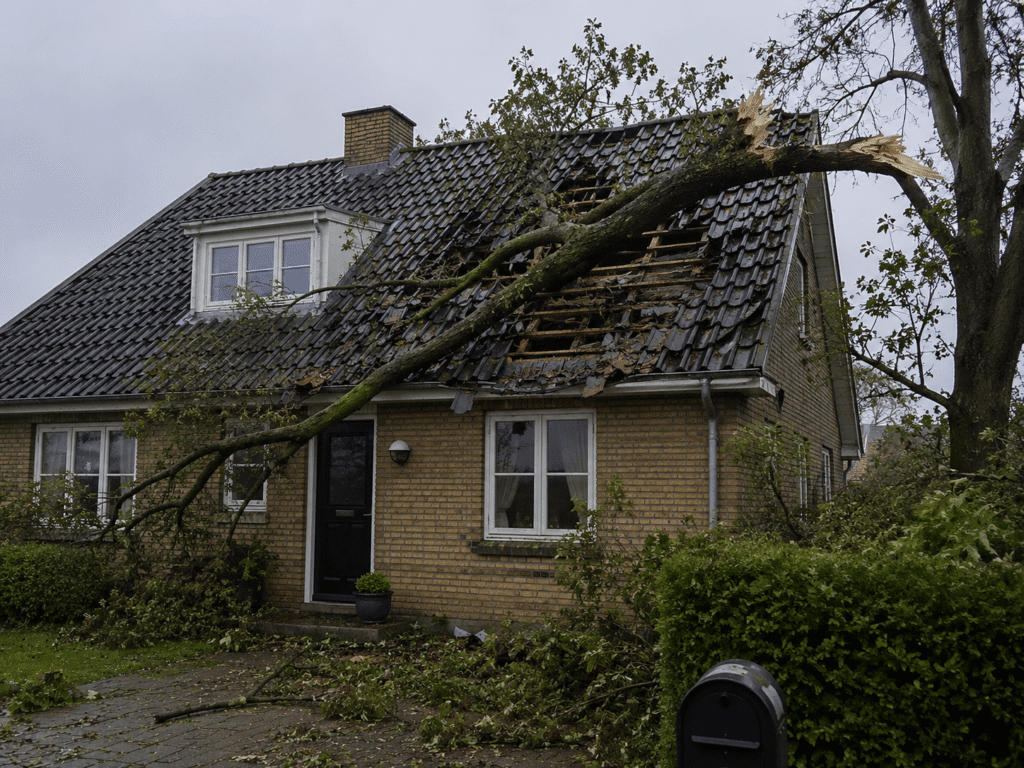
Når grænsen er nået, dækker forsikringen typisk de klassiske stormskader: tagsten og tagplader, der er blæst af, inddækninger og skorstenskanter, der har revet sig løs, ovenlysvinduer, der er suget ud, og solceller, hvor beslag har løsnet sig og lavet huller i taget. Det meste erstattes efter princippet nyt for gammelt, men vær opmærksom på, at der på selve tagbelægningen kan være afskrivning afhængigt af tagets alder og materiale. Forsikring & Pension oplyser, at danske selskaber årligt udbetaler milliardbeløb i stormerstatninger, og tagskader udgør den største enkeltpost.
Hvad dækker forsikringen ikke?
Forsikringen dækker ikke skader, der skyldes manglende vedligeholdelse, almindeligt slid eller ælde. Det er kernen i langt de fleste afviste tagsager. Et tag, der bliver utæt, fordi tagstenene er porøse efter mange års vejr, betragtes ikke som en pludselig, dækningsberettiget hændelse, men som noget, du som husejer havde pligt til at holde øje med. Forsikringsoplysningen er tydelig på, at du kan få nedslag i erstatningen, hvis manglende vedligehold har gjort skaden større, og efter Forsikringsaftaleloven kan erstatningen sættes ned eller helt bortfalde af samme grund.
I praksis betyder det, at selskabets taksator kigger nøje på tagets tilstand. Et velholdt tag, hvor en storm river nogle sten af, giver sjældent problemer. Et nedslidt tag på 40 til 50 år uden dokumenteret vedligehold er en helt anden sag, hvor du risikerer at stå med en stor del af regningen selv. Står taget over for en større udskiftning, er det værd at vide, hvad en tagrenovering koster, før det kommer dertil. Derfor er det en god investering at få tagets tilstand dokumenteret af en fagmand, både løbende og lige efter et uvejr, så du står stærkt, hvis sagen skal afgøres.

Få tjekket taget efter uvejret
Et professionelt tagtjek dokumenterer skadens omfang og tagets tilstand, før du anmelder til forsikringen. Det gør din sag stærkere og afslører skjulte skader, før de udvikler sig til dyre vandskader.
Book et tagtjek hos Jydsk TagteknikHvad med vand, der trænger ind gennem taget?
Vand, der trænger ind som en direkte følge af en stormskade på taget, er dækket. Hvis en del af taget er blæst af, og regnen efterfølgende ødelægger lofter, vægge eller gulve, dækker husforsikringen bygningsskaden, mens indboforsikringen dækker dine ting, for eksempel møbler og tæpper, der bliver vandskadet. Forudsætningen er hele tiden, at der ligger en dækningsberettiget stormskade bag. Er taget derimod bare blevet utæt over tid, er der ingen dækning, heller ikke for følgeskaderne.
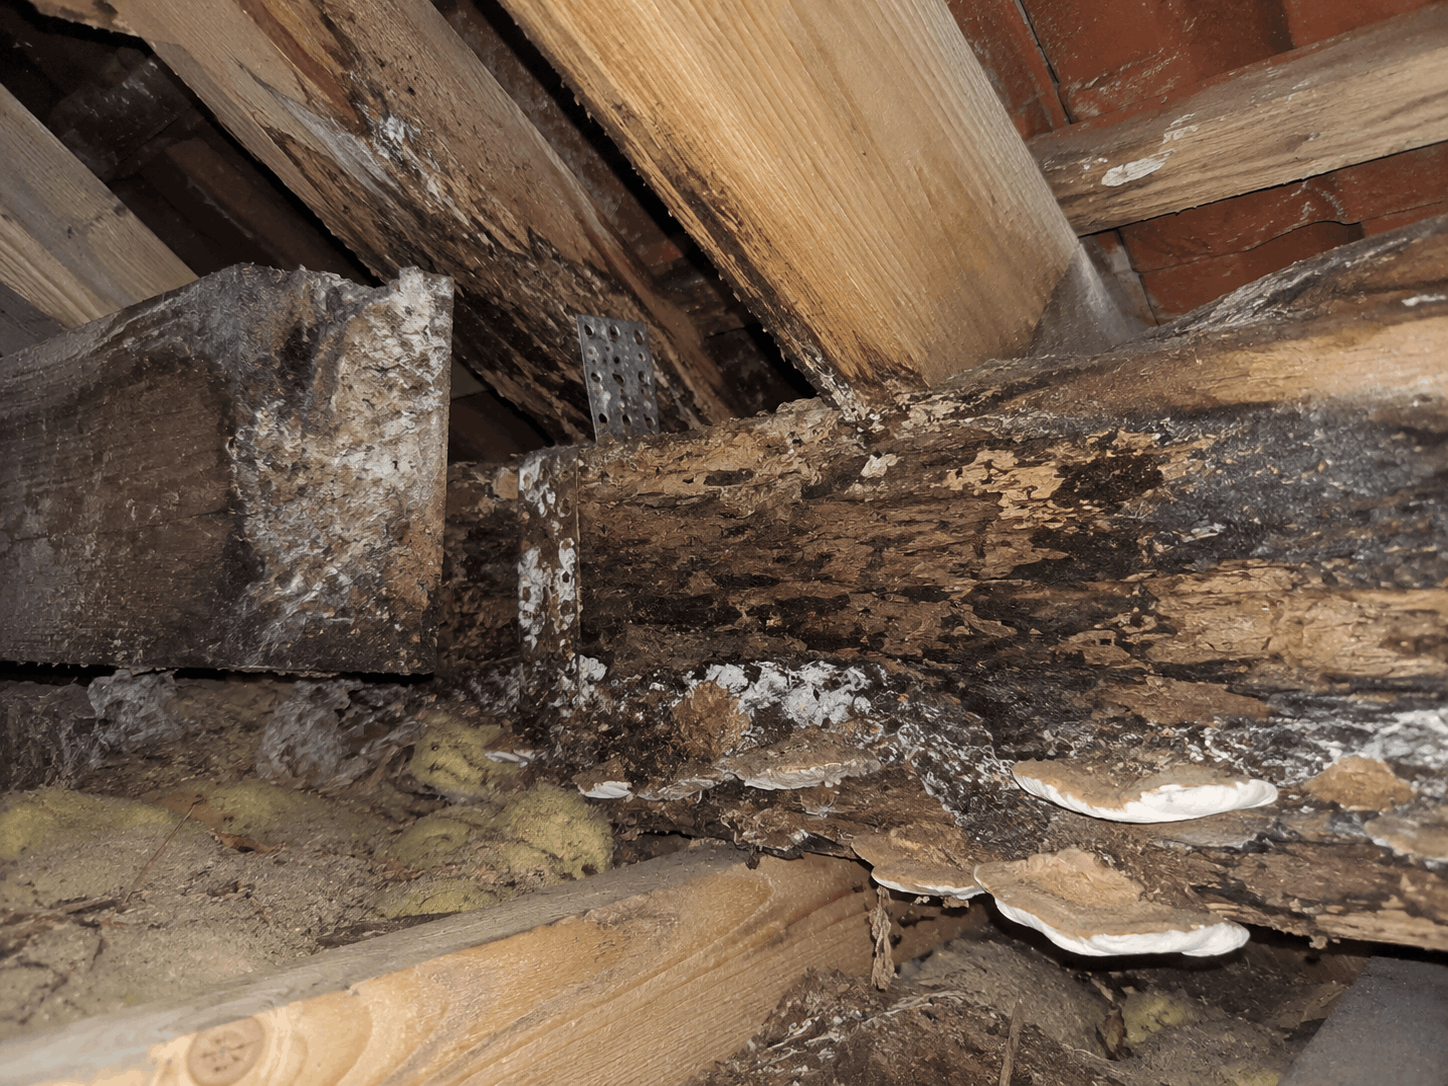
Et særligt opmærksomhedspunkt er de skjulte skader. Vand kan samle sig i undertaget og først vise sig som fugtpletter på loftet timer eller dage efter uvejret. Derfor er det vigtigt at holde øje med fugtlugt og misfarvninger i ugerne efter en storm og få taget undersøgt, hvis du har den mindste mistanke.
Hvem betaler, hvis tagsten rammer en bil eller naboens hus?
Falder der tagsten ned på en bil, er det bilens kaskoforsikring, der dækker skaden på bilen. Har bilen kun en ansvarsforsikring, er der ingen dækning, og ejeren må selv betale. Selvrisikoen er et uforsikret krav, som bilisten kun kan kræve af husejeren, hvis husejeren bærer ansvaret, altså hvis skaden skyldes manglende vedligeholdelse af taget og ikke selve stormens styrke.
Rammer dine tagsten naboens hus eller bil, gælder samme princip: i første omgang er det naboens egen forsikring, der dækker. Du kan kun gøres erstatningsansvarlig, hvis du har handlet groft uagtsomt, for eksempel ved at lade et synligt nedslidt tag stå uden at gøre noget. Også her er dokumentationen for, at taget var holdt ved lige, din bedste beskyttelse.
Storm eller stormflod, hvad er forskellen?
Storm er vinden på land, og den dækkes af din husforsikring. Stormflod er, når vandet fra hav eller fjord stiger ekstremt og oversvømmer kysten, og den er undtaget fra de almindelige forsikringer. Bliver dit hus ramt af stormflod, skal du stadig anmelde det til dit forsikringsselskab, men selve erstatningen kommer fra den offentlige stormflodsordning under Naturskaderådet. For at være omfattet skal boligen være brandforsikret. Det er en vigtig skelnen, fordi mange tror, at deres husforsikring dækker alt vand. Det gør den ikke, når vandet kommer fra havet.
Sådan dokumenterer og anmelder du en stormskade på taget
Det vigtigste efter et uvejr er at begrænse skaden og dokumentere alt, før du anmelder. Du har pligt til at forhindre, at skaden vokser, men du skal aldrig kravle op på et tag i blæst, det er livsfarligt. Disse trin holder din sag i orden:
- Tag rigeligt med billeder af både taget, eventuelle nedfaldne tagsten og indvendige skader.
- Dæk knuste vinduer og huller af midlertidigt med plader eller presenning, så vind og regn holdes ude.
- Gem alle kvitteringer for nødreparation. Selskabet dækker rimelige udgifter til afdækning.
- Lad være med at smide ødelagte materialer ud eller udbedre skaden, før du har talt med selskabet og fået takseret.
- Tjek vejret på din adresse på forsikringsvejret.dk og anmeld skaden hurtigt.
Ved store storme kan der gå et par uger, før en taksator når frem, fordi selskaberne får tusindvis af sager samtidig. Akut nødafdækning prioriteres dog altid. Et selvstændigt tagtjek fra en uvildig fagmand kan i den situation både fremskynde og styrke din sag, fordi du får skadens omfang sort på hvidt fra dag ét.
Sådan forebygger du stormskader på taget
Den bedste forsikring er et tag, der er klar til vejret, inden det blæser op. Forebyggelse koster en brøkdel af en afvist erstatningssag, og det fjerner samtidig diskussionen om vedligehold, hvis uheldet alligevel er ude. Hold især øje med disse punkter:
- Få lavet et tagtjek hvert tredje til femte år, og altid efter kraftige storme.
- Rens tagrender og skotrender for blade og mos, så vandet kan komme væk.
- Udskift løse eller revnede tagsten med det samme, så vinden ikke får fat.
- Beskær eller fæld træer, der står tæt på huset og kan tabe grene ned på taget.
- Tjek inddækninger ved skorsten og ovenlys, hvor utætheder ofte starter.
Konklusion
Forsikringen er på din side, når et tag bliver ramt af en rigtig storm, men kun hvis taget var holdt ved lige. Husforsikringen dækker de pludselige stormskader, indboforsikringen tager følgeskaderne indenfor, og bilens kasko klarer nedfaldne tagsten på bilen. Den store knast er og bliver vedligeholdelsen, for det er her, selskaberne sætter ind med nedslag eller afslag. Derfor handler god tagforsikring i praksis lige så meget om at passe på taget som om at vælge den rigtige police. Med weekendens kraftige vindstød og over 1.000 lyn frisk i erindring er det en god anledning til at få tjekket taget, mens skaderne er til at overskue. Skal taget skiftes helt, kan du hurtigt beregne prisen på et nyt tag og danne dig et overblik. Opdateret 2026.
Er du i tvivl om tagets tilstand efter uvejret? Få en fagmand til at se efter, inden du anmelder.
Book et tagtjek hos Jydsk TagteknikOfte stillede spørgsmål om stormskade på tag og forsikring
Vinden eller vindstødene skal have nået mindst 17,2 meter i sekundet. Det er forsikringsbranchens grænse for storm, og den gælder hele året. Du kan tjekke vejret på din adresse på forsikringsvejret.dk, som de fleste selskaber selv bruger.
Det afhænger af årsagen. Er utætheden en direkte følge af en stormskade, er den dækket. Skyldes den derimod slid, ælde eller manglende vedligehold, er den som udgangspunkt ikke dækket, selvom utætheden bliver synlig efter en storm.
Det dækker over slid, ælde og forsømt vedligehold, som husejeren selv er ansvarlig for. Hvis manglende vedligehold har gjort en skade større, kan erstatningen sættes ned eller bortfalde efter Forsikringsaftaleloven. Et dokumenteret tagtjek er din bedste modvægt.
Bilens kaskoforsikring dækker skaden på bilen. Har bilen kun ansvarsforsikring, er der ingen dækning. Selvrisikoen kan kun kræves af husejeren, hvis skaden skyldes manglende vedligehold af taget og ikke stormens styrke.
Ja, hvis hullet skyldes en stormskade. Husforsikringen dækker selve bygningsskaden, og indboforsikringen dækker dine ting, som møbler og tæpper. Forudsætningen er, at der ligger en dækningsberettiget stormskade på taget bag følgeskaden.
Storm er vinden på land og dækkes af husforsikringen. Stormflod er, når havet stiger ekstremt og oversvømmer kysten, og den dækkes ikke af den almindelige forsikring, men af den offentlige stormflodsordning under Naturskaderådet. Boligen skal være brandforsikret.
Du har pligt til at begrænse skaden, for eksempel ved at dække huller midlertidigt af, og selskabet dækker rimelige udgifter til det. Men kravl aldrig op på et tag i blæst. Få en fagmand til den slags, da det er livsfarligt.
Anmeld så hurtigt som muligt, så selskabet kan taksere skaden. Ved store storme kan ventetiden på en taksator være et par uger, fordi mange anmelder samtidig. Akut nødafdækning prioriteres dog altid først.
De fleste stormskader erstattes nyt for gammelt, uden fradrag for alder. På selve tagbelægningen kan der dog være afskrivning afhængigt af tagets alder og materiale, så tjek dine forsikringsbetingelser for de konkrete vilkår.
Ja, husforsikringens brandforsikring dækker skader fra direkte lynnedslag og brand, medmindre de skyldes grov uagtsomhed. Skader på elektronik fra overspænding kan også være dækket, men det varierer fra police til police.
Brug forsikringsvejret.dk, hvor du taster din adresse ind og ser, om vinden nåede stormstyrke netop der. Det er ofte afgørende, fordi vindstødene kan variere meget lokalt, især under sommerens tordenbyger.
Ja. Et professionelt tagtjek dokumenterer både skadens omfang og tagets vedligeholdelsestilstand. Det styrker din sag over for selskabet og afslører skjulte skader, før de udvikler sig til dyrere vandskader.